

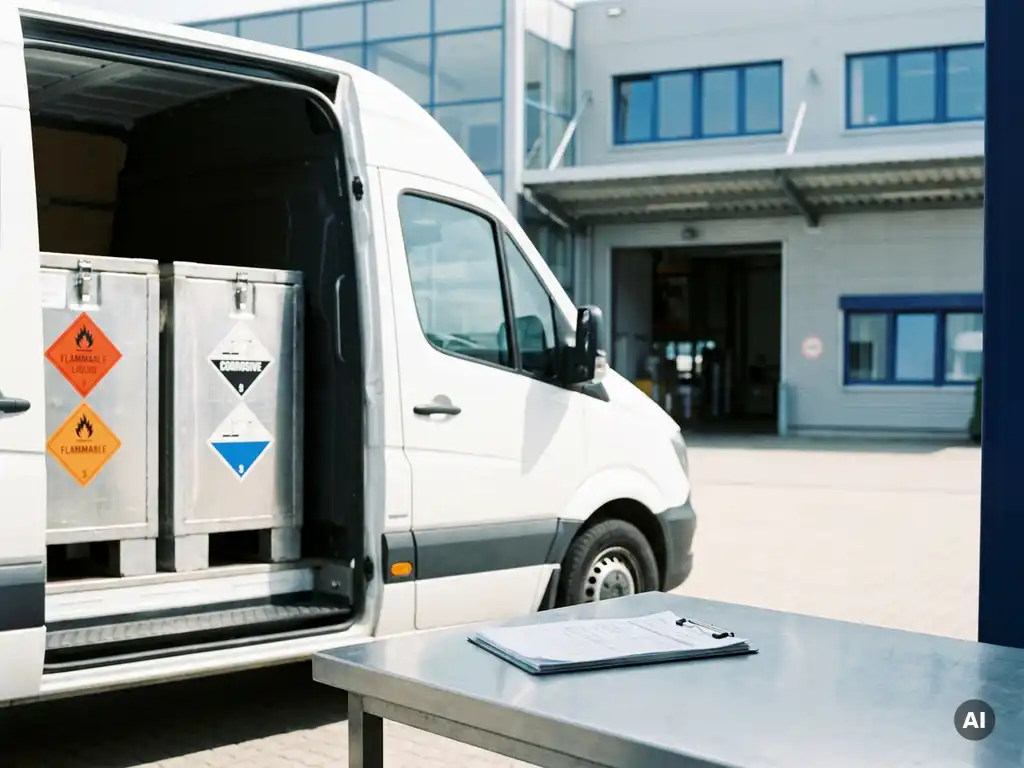
Die Gefahrgutklassifizierung beeinflusst die Transportversicherung direkt und erheblich: Je gefährlicher ein Stoff eingestuft ist, desto höher sind die Anforderungen an den Versicherungsschutz und desto teurer wird die Prämie. Das gilt für alle Beteiligten in der Lieferkette, von Absendern über Spediteure bis hin zu Logistikdienstleistern. Die folgenden Abschnitte beantworten die wichtigsten Fragen rund um Gefahrgutklassifizierung, Versicherungspflichten und Haftungsrisiken im Gefahrguttransport.
Wie verändert die Gefahrgutklasse die Versicherungsprämie?
Die Gefahrgutklasse ist ein zentrales Kriterium bei der Kalkulation von Transportversicherungen. Versicherer bewerten das Risiko eines Transports auf Basis der Klassifizierung nach ADR, IATA oder IMDG. Je höher die potenzielle Gefährdung durch einen Stoff, desto höher fällt die Prämie aus. Manche Klassen führen automatisch zu Risikoaufschlägen oder Selbstbehalten.
Konkret orientieren sich Versicherer dabei an mehreren Faktoren:
- Schadenpotenzial: Stoffe mit hohem Gefährdungspotenzial wie explosive oder radioaktive Materialien erhöhen die Prämie deutlich.
- Schadenwahrscheinlichkeit: Häufig transportierte Gefahrgüter mit bekannter Schadenhistorie werden anders bewertet als seltene Sonderfälle.
- Transportweg und Verkehrsträger: Luftfracht unterliegt anderen Risikoaufschlägen als Straßentransport.
- Verpackung und Mengenangaben: Freigestellte Mengen oder ausgenommene Mengen können das Risikoprofil und damit die Prämie senken.
Für Absender bedeutet das: Eine sorgfältige und korrekte Klassifizierung ist nicht nur eine gesetzliche Pflicht, sondern auch eine wirtschaftliche Frage. Wer seinen Gefahrguttransport falsch einordnet, riskiert nicht nur Bußgelder, sondern auch eine falsch kalkulierte Versicherung.
Welche Gefahrgutklassen sind besonders schwer versicherbar?
Bestimmte Gefahrgutklassen gelten in der Versicherungswirtschaft als besonders risikobehaftet und sind daher schwer oder nur zu sehr hohen Prämien versicherbar. Dazu zählen vor allem Klasse 1 (explosive Stoffe), Klasse 6.2 (ansteckungsgefährliche Stoffe) und Klasse 7 (radioaktive Stoffe).
Im Bereich der Healthcare-Logistik ist insbesondere die Klasse 6.2 relevant. Sie umfasst biologische Stoffe der Kategorie A und B, also unter anderem Patientenproben, die potenziell infektiös sind. Viele Standardpolicen schließen diese Klasse explizit aus oder verlangen spezielle Erweiterungsklauseln.
Weitere schwierig versicherbare Klassen sind:
- Klasse 1 (Explosivstoffe): Hohe Selbstbehalte, enge Deckungsgrenzen, oft nur über Spezialversicherer abbildbar.
- Klasse 2.3 (giftige Gase): Erfordert häufig Einzelfallprüfung und individuelle Policengestaltung.
- Klasse 7 (Radioaktiva): Unterliegt strengen regulatorischen Vorgaben, die den Versicherungsmarkt stark einschränken.
Wer regelmäßig mit diesen Klassen arbeitet, sollte frühzeitig das Gespräch mit einem auf Gefahrgut spezialisierten Versicherungsmakler suchen, anstatt auf eine Standardpolice zu vertrauen.
Was passiert bei einer Falschklassifizierung im Schadensfall?
Eine Falschklassifizierung kann im Schadensfall zum vollständigen Verlust des Versicherungsschutzes führen. Versicherer prüfen nach einem Schadenfall die Angaben im Beförderungsdokument genau. Stimmt die angegebene Gefahrgutklasse nicht mit dem tatsächlich transportierten Stoff überein, gilt das als arglistige Täuschung oder zumindest als grobe Fahrlässigkeit.
Die rechtlichen und wirtschaftlichen Konsequenzen sind weitreichend:
- Leistungsverweigerung: Der Versicherer kann die Schadenzahlung vollständig ablehnen, wenn die Falschklassifizierung kausal für den Schaden war.
- Rückforderung bereits ausgezahlter Leistungen: Bei nachträglicher Entdeckung kann der Versicherer gezahlte Beträge zurückfordern.
- Bußgelder und strafrechtliche Konsequenzen: Behörden können parallel zur versicherungsrechtlichen Prüfung eigene Verfahren einleiten.
- Haftung gegenüber Dritten: Schäden an Dritten, die durch falsch klassifiziertes Gefahrgut entstehen, können zur persönlichen Haftung des Absenders führen.
Besonders heikel ist die Situation, wenn Absender und Spediteur unterschiedliche Annahmen über die Klassifizierung haben. Klare Kommunikation und schriftliche Dokumentation sind hier unverzichtbar.
Welche Versicherungsarten decken Gefahrguttransporte ab?
Für Gefahrguttransporte kommen grundsätzlich drei Versicherungsarten in Betracht: die Transportversicherung, die Haftpflichtversicherung des Frachtführers und spezielle Gefahrgutpolicen. Welche Kombination sinnvoll ist, hängt von der Gefahrgutklasse, dem Transportweg und dem Wert der Sendung ab.
Transportversicherung
Die klassische Transportversicherung deckt den Warenwert gegen Verlust und Beschädigung ab. Bei Gefahrgut gelten jedoch häufig Ausschlussklauseln, die bestimmte Klassen oder Schadenursachen vom Schutz ausnehmen. Eine sorgfältige Prüfung der Bedingungen ist vor Vertragsabschluss unbedingt erforderlich.
Frachtführerhaftpflicht
Der Spediteur haftet nach dem Handelsgesetzbuch (HGB) und internationalen Übereinkommen wie dem CMR für Schäden am Transportgut. Diese Haftung ist jedoch der Höhe nach begrenzt und deckt keine Schäden an Dritten ab, die durch das Gefahrgut verursacht werden. Eine ergänzende Haftpflichtversicherung ist daher in der Regel notwendig.
Spezielle Gefahrgutpolicen
Für besonders risikobehaftete Klassen bieten Spezialversicherer maßgeschneiderte Policen an. Diese können Deckungen für Umweltschäden, Bergungskosten und Drittschäden einschließen, die Standardpolicen nicht abbilden. Der Leistungsumfang solcher Policen ist individuell verhandelbar.
Welche Pflichten haben Absender und Spediteur gegenüber dem Versicherer?
Absender und Spediteur tragen gegenüber dem Versicherer eine Anzeigeobliegenheit: Alle gefahrrelevanten Umstände müssen vollständig und korrekt angegeben werden. Dazu gehören die Gefahrgutklasse, die UN-Nummer, die Verpackungsgruppe und die transportierte Menge. Verstöße gegen diese Pflichten können den Versicherungsschutz gefährden.
Im Einzelnen umfassen die Pflichten:
- Vorvertragliche Anzeigepflicht: Alle bekannten Risiken müssen vor Vertragsabschluss offengelegt werden.
- Laufende Informationspflicht: Änderungen im Transportprofil, etwa neue Gefahrgutklassen oder veränderte Routen, müssen dem Versicherer gemeldet werden.
- Dokumentationspflicht: Beförderungsdokumente, Gefahrzettel und Schulungsnachweise müssen vollständig vorliegen und auf Anfrage bereitgestellt werden können.
- Schadenmeldepflicht: Im Schadenfall gelten strenge Fristen für die Meldung und Dokumentation des Schadens.
Spediteure sollten zudem sicherstellen, dass ihre Fahrer die erforderlichen ADR-Schulungen absolviert haben, da Versicherer dies im Schadenfall prüfen.
Wann lohnt sich eine Sonderpolice für Gefahrguttransporte?
Eine Sonderpolice lohnt sich immer dann, wenn Standardpolicen die tatsächlichen Risiken eines Gefahrguttransports nicht vollständig abdecken. Das ist regelmäßig der Fall bei Transporten der Klassen 1, 6.2 oder 7, bei hohem Warenwert oder bei Transporten, die mehrere Verkehrsträger kombinieren.
Konkrete Situationen, in denen eine Sonderpolice sinnvoll ist:
- Regelmäßiger Transport ansteckungsgefährlicher Stoffe, etwa Patientenproben der Kategorie A oder B
- Hochwertige medizinische Geräte oder Arzneimittel mit besonderen Temperaturanforderungen
- Multimodaler Transport mit Kombinationen aus Straße und Luftfracht
- Transporte in Regionen mit erhöhtem Diebstahl- oder Schadenrisiko
- Situationen, in denen Drittschäden oder Umweltschäden realistisch möglich sind
Der wirtschaftliche Vorteil einer Sonderpolice liegt nicht nur im breiteren Deckungsumfang, sondern auch in der Rechtssicherheit: Im Schadenfall gibt es weniger Streit über Ausschlussklauseln, wenn die Police speziell auf das Transportprofil zugeschnitten wurde.
Wie wir bei sicherem Gefahrguttransport unterstützen
Wir bei Global Flash Service kennen die Anforderungen an den Transport sensibler und gefahrgutrelevanter Waren aus jahrzehntelanger Praxis. Unser Schwerpunkt liegt auf dem sicheren und regelkonformen Transport von Patientenproben, biologischen Materialien und medizinischen Gütern im Rhein-Main-Gebiet, im Taunus, im Westerwald sowie in Limburg, Weilburg und Diez.
Was wir konkret für Sie leisten:
- Transport von Blut-, Gewebe- und anderen Patientenproben unter Einhaltung präanalytischer und gesetzlicher Vorgaben
- Geschultes Personal mit aktuellen Kenntnissen der relevanten Gefahrgutvorschriften
- Klare Dokumentation für jeden Transport, die auch im Versicherungsfall standhält
- Flexible Tourenplanung und zuverlässige Disposition für Labore, Arztpraxen, Kliniken und Diagnostikunternehmen
- Beratung zu Transportbedingungen und Verpackungsanforderungen für Ihre spezifischen Probenarten
Wenn Sie Fragen zu Ihrem konkreten Transportbedarf haben oder wissen möchten, wie wir Ihre Anforderungen erfüllen können, sprechen Sie uns gerne an. Wir helfen Ihnen, die richtige Lösung für Ihren Gefahrguttransport im Healthcare-Bereich zu finden.
Ähnliche Artikel
- Welche Gefahrgutvorschriften gelten für den Transport per Drohne 2026?
- Wie läuft die Kommissionierung medizinischer Produkte ab?
- Wie funktioniert Retourenmanagement für medizinische Artikel?
- Wie lange sind Blutproben beim Transport stabil?
- Welche Schulungen brauchen Mitarbeiter für den Probentransport?
Dieser Inhalt wurde mithilfe von KI erstellt und kann Fehler enthalten.
